- Barang Kena Pajak, atau BKP, adalah barang yang atas penyerahannya dikenai PPN. Undang-undang memakai pendekatan terbalik: semua barang adalah BKP, kecuali yang tegas dikecualikan.
- Yang dikecualikan sebetulnya sedikit: barang tambang langsung dari sumbernya, kebutuhan pokok tertentu, makanan di rumah makan, uang, dan emas batangan cadangan devisa.
- Ekspor BKP dikenai tarif 0%. Ini beda dari dikecualikan, karena tarif 0% tetap memberimu hak mengkreditkan PPN masukan.
- Padanannya untuk jasa disebut Jasa Kena Pajak, atau JKP, dengan logika yang sama.
Barang Kena Pajak, disingkat BKP, adalah barang yang atas penyerahannya dikenai PPN. Undang-undang memakai pendekatan terbalik: semua barang adalah BKP, kecuali yang memang secara tegas dikecualikan.
Karena pendekatannya terbalik begini, kalau kamu ragu apakah barangmu BKP, jawabannya hampir selalu ya. Pertanyaan yang lebih berguna justru apakah barang kamu termasuk daftar pengecualian yang pendek itu. Daftarnya ada di Pasal 4A UU PPN, dan sudah beberapa kali dipersempit.
Yang dikecualikan, dan kenapa
| Kelompok | Contoh | Alasan pengecualian |
|---|---|---|
| Barang tambang dan pengeboran langsung dari sumbernya | minyak mentah, gas bumi, batu bara sebelum diolah | dikenai rezim pungutan lain |
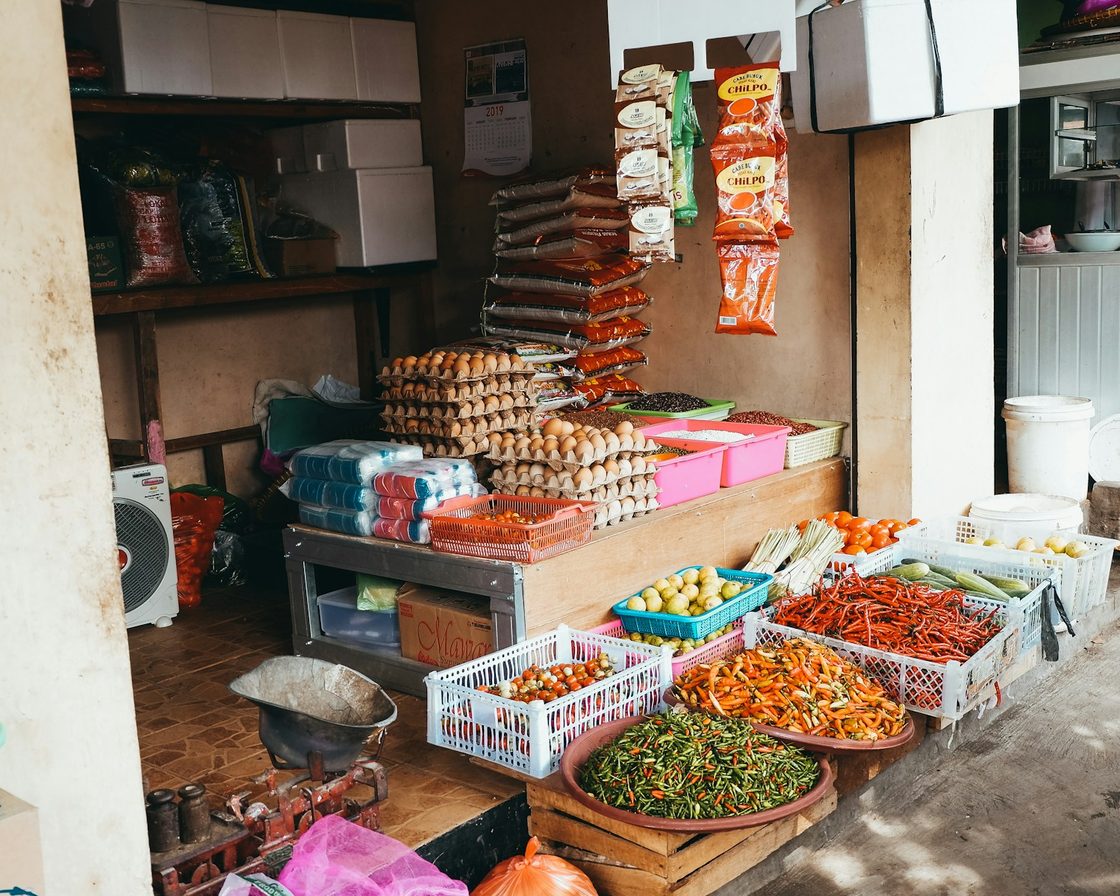
| Kebutuhan pokok yang sangat dibutuhkan rakyat banyak | beras, jagung, sagu, kedelai, garam, daging, telur, susu, buah, sayur | perlindungan daya beli |
| Makanan dan minuman di rumah makan, warung, katering | hidangan yang disajikan di tempat | sudah dikenai pajak daerah (PBJT) |
| Uang, emas batangan untuk cadangan devisa, surat berharga | rupiah, valuta, saham, obligasi | bukan konsumsi |
Baris ketiga sering disalahpahami. Nasi goreng di warung memang tidak kena PPN, tapi itu karena sudah kena pajak daerah yang dipungut pemerintah kabupaten atau kota. Nasi goreng beku di supermarket tetap BKP. Jadi barang yang sama saja bisa beda status, tergantung cara penyerahannya.
Dikecualikan, dibebaskan, dan tarif 0%: tiga hal yang berbeda
Tiga istilah ini sering dianggap sama, padahal perbedaannya menentukan apakah kamu boleh mengkreditkan PPN atas pembelianmu.
| Perlakuan | PPN dipungut? | PPN masukan bisa dikreditkan? | Contoh |
|---|---|---|---|
| Bukan BKP (dikecualikan) | tidak | tidak | beras, makanan di warung |
| BKP dibebaskan | tidak, karena fasilitas | tidak | barang strategis tertentu, buku pelajaran |
| BKP tarif 0% | ya, dengan tarif nol | ya | ekspor barang |
| BKP tarif umum | ya | ya | hampir semua barang lain |
Contoh kasus berangka
- Harga jual peralatan dapur ke restoran
- Rp50.000.000
- PPN yang dipungut penjual (efektif 11%)
- Rp5.500.000
- Yang dibayar restoran
- Rp55.500.000
- Kalau restoran PKP
- PPN Rp5.500.000 menjadi PPN masukan yang bisa dikreditkan
UD kerajinan rotan membeli bahan dan jasa dari PKP dalam negeri, lalu mengekspor seluruh produknya. Ekspor dikenai PPN 0%, jadi PPN keluarannya nol, sementara PPN masukannya terus terkumpul.
- Pembelian bahan dan jasa sebulan
- Rp300.000.000
- PPN masukan yang dibayar
- Rp33.000.000
- Ekspor sebulan
- Rp600.000.000
- PPN keluaran (tarif 0%)
- Rp0
- Posisi tiap bulan
- lebih bayar Rp33.000.000
- Yang biasanya dilakukan
- mengajukan restitusi tiap masa, dengan faktur masukan yang seluruhnya sah
Yang sering keliru
- Mengira “barang tidak kena PPN” berarti PPN pembeliannya juga bisa dikreditkan
- Menjual makanan olahan kemasan tanpa PPN karena “makanan bukan BKP”
- Mengandalkan daftar pengecualian yang diingat dari tahun lalu
- Mencampur penyerahan BKP dan non-BKP dalam satu faktur tanpa memisahkannya
- Barang yang bukan BKP tidak memberi hak kredit. Hak kredit hanya ada pada tarif 0%
- Makanan yang dikecualikan hanya yang disajikan di tempat. Makanan kemasan tetap BKP
- Memeriksa Pasal 4A dan peraturan pelaksananya yang berlaku pada tanggal transaksi
- Memisahkan penyerahan yang kena dan tidak kena, karena kredit masukannya dihitung proporsional
Istilah yang berkaitan
- Jasa Kena Pajak (JKP): padanan BKP untuk jasa; semua jasa kena PPN kecuali yang dikecualikan, misalnya jasa pendidikan dan kesehatan tertentu.
- PKP: pengusaha yang memungut PPN atas penyerahan BKP.
- Faktur pajak: bukti pungutan PPN atas penyerahan BKP.
- Dasar Pengenaan Pajak (DPP): nilai yang dikalikan tarif; untuk barang umum memakai DPP nilai lain sehingga tarif efektifnya 11%.
Kalau barang kamu BKP, hitung PPN-nya di sini. Kalkulatornya sudah memakai dasar pengenaan yang berlaku sekarang.
Dasar hukum
Pasal 1 angka 3 UU PPN mendefinisikan BKP; Pasal 4A mengatur jenis barang yang tidak dikenai PPN, sebagaimana diubah UU Nomor 7 Tahun 2021. Fasilitas dibebaskan diatur peraturan pemerintah tersendiri.Pertanyaan yang sering diajukan
Barang kena pajak adalah apa, singkatnya?
Barang yang penyerahannya dikenai PPN. Hampir semua barang masuk kategori ini, kecuali kelompok kecil yang disebut tegas di Pasal 4A UU PPN.
Jasa juga ada kategorinya?
Ada, namanya Jasa Kena Pajak, dengan pendekatan yang sama persis: semua jasa kena PPN kecuali yang dikecualikan. Jasa pendidikan dan kesehatan tertentu termasuk yang dikecualikan.
Barang saya ekspor, kena PPN?
Ekspor BKP dikenai PPN dengan tarif 0%. Ini beda dari dikecualikan. Dengan tarif 0% kamu tetap bisa mengkreditkan PPN masukan, makanya eksportir sering berada di posisi lebih bayar.
Beras kena PPN?
Beras termasuk kelompok kebutuhan pokok yang dikecualikan, tapi tidak semua jenis dan tidak dalam semua bentuk kemasan. Beras premium bermerek, misalnya, pernah jadi perdebatan tersendiri. Ini termasuk yang perlu kamu periksa per kasus.
Barang bekas kena PPN?
Penyerahan barang bekas oleh PKP tetap penyerahan BKP. Yang beda cuma dasar pengenaannya untuk pedagang tertentu. Statusnya sebagai BKP sendiri tidak berubah.
Air minum kemasan dan air PDAM sama-sama BKP?
Air minum dalam kemasan adalah BKP. Air bersih yang disalurkan perusahaan air minum termasuk yang mendapat fasilitas. Perlakuannya beda, meski barangnya sama-sama air.
Langkah berikutnya
- Daftar seluruh barang dan jasa yang kamu jual, lalu tandai mana yang masuk pengecualian Pasal 4A. Sisanya otomatis BKP atau JKP.
- Kalau ada penyerahan yang kena dan tidak kena PPN, pisahkan pencatatannya sejak awal, supaya kredit masukannya bisa kamu hitung dengan benar.
- Kalau omzet kamu mendekati batas pengusaha kecil, pelajari dulu konsekuensi pengukuhan PKP sebelum kewajibannya jatuh.