- SPT Tahunan badan (formulir 1771) untuk tahun pajak 2025 dan seterusnya dilaporkan lewat Coretax, dengan tenggat 30 April.
- Bedanya dengan SPT pribadi, laporan keuangan harus sudah selesai lebih dulu, dan rekonsiliasi fiskalnya harus seimbang sebelum sistem mengizinkan pengiriman.
- Urutannya di Coretax adalah induk dulu, baru lampiran. Laporan keuangan diunggah, lalu kredit pajak dari bukti potong dan angsuran PPh 25 diperhitungkan sistem.
- Yang mengirimnya adalah pengurus penanggung jawab, atau wakil yang sudah diberi peran, dengan passphrase.
SPT Tahunan Badan di Coretax memang menuntut satu hal yang tidak ada di SPT orang pribadi, yaitu laporan keuangan yang sudah selesai lebih dulu. Tanpa itu, pengisiannya akan berhenti di tengah jalan, jadi siapkan dari awal.
Menurut Coretaxpedia DJP, pelaporan untuk semua sektor selalu dimulai dari formulir induk dulu, baru lampirannya. Yang berbeda antar sektor cuma rincian lampiran. Panduan ini mengikuti urutan itu. Layar login dan menu SPT sama dengan panduan orang pribadi, jadi yang dibahas di sini fokus pada isi formulirnya saja.
Siapkan dulu
- Laporan laba rugi dan neraca tahun pajak yang dilaporkan, sudah ditutup
- Daftar aset dan penyusutannya menurut ketentuan fiskal, plus rekonsiliasi fiskal yang menjelaskan tiap selisih
- Rekap SPT Masa yang sudah dilaporkan sepanjang tahun: PPh 21, Unifikasi, PPN
- Bukti potong PPh 22 dan 23 yang diterima dari pihak lain, dan bukti setor angsuran PPh 25
- Daftar pemegang saham dan pengurus per akhir tahun
- Akun Coretax pengurus penanggung jawab yang aktif, beserta passphrase
Langkahnya
- Masuk dengan akun pengurus, lalu beralih ke badanSetelah login dengan NIK pengurus, pilih badan yang akan dilaporkan dari daftar wakil. Kalau kamu mengurus beberapa badan, pastikan badan yang aktif sudah benar. Salah pilih di sini mahal, karena baru ketahuan setelah SPT terkirim.
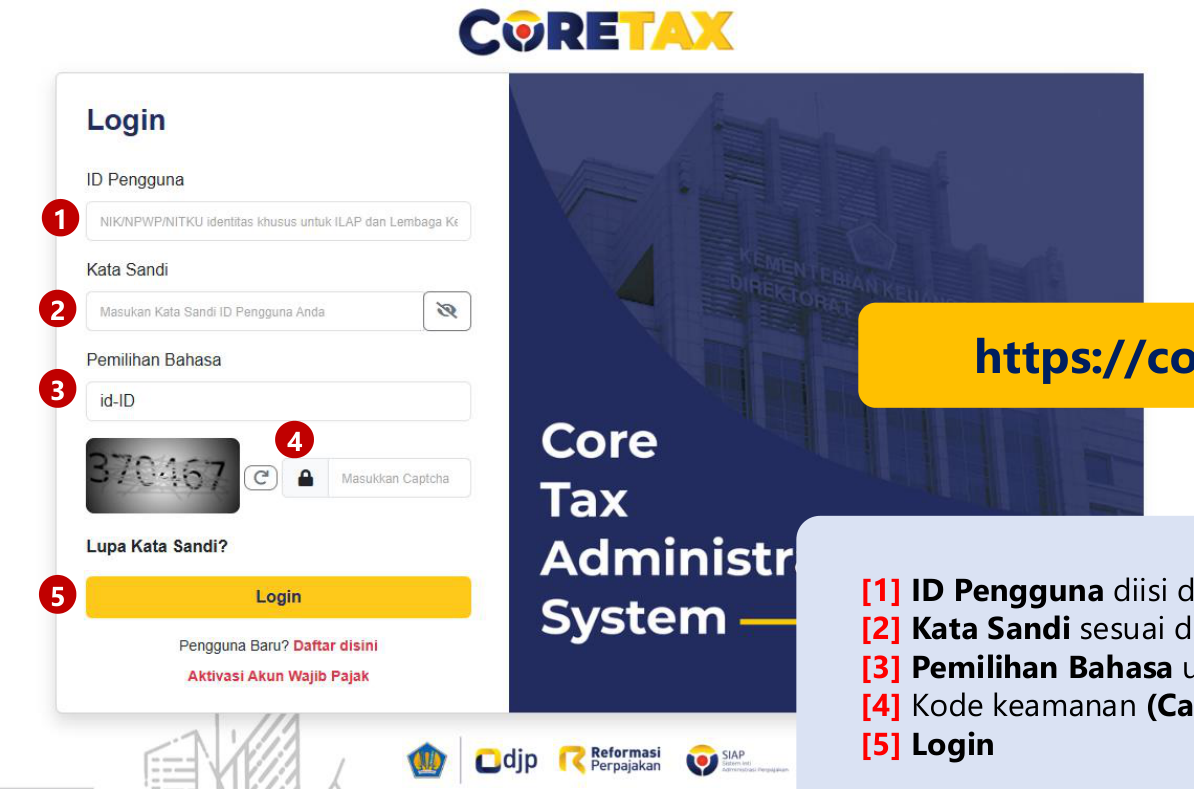
Halaman login; ID pengguna adalah NIK pengurus, lalu beralih ke badan. Sumber: Direktorat Jenderal Pajak. - Buka modul SPT, buat konsep SPT Tahunan PPh BadanPilih jenis SPT Tahunan PPh Badan, tahun pajak, dan model Normal.
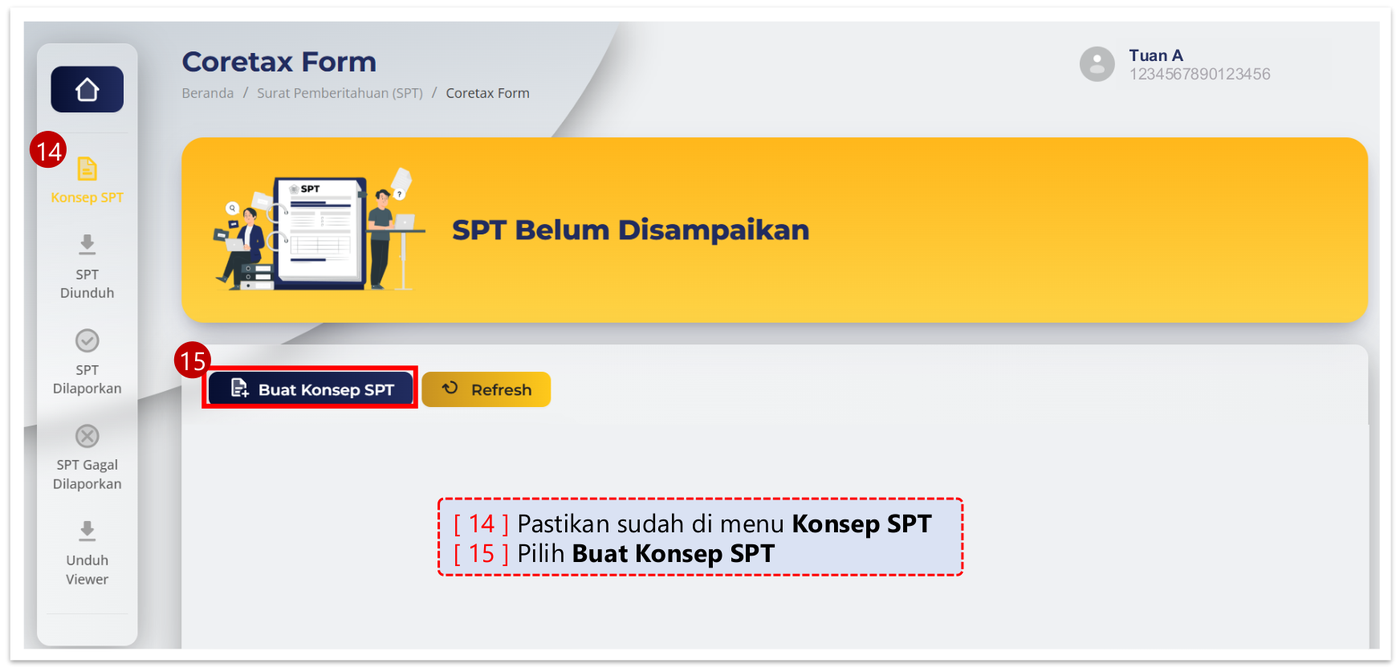
Tombol Buat Konsep SPT; alurnya sama dengan SPT orang pribadi. Sumber: Direktorat Jenderal Pajak. - Isi induk: identitas dan statusIdentitas terisi dari profil. Pilih apakah laporan keuangan diaudit, periode pembukuan, dan status SPT. Kalau ada identitas yang keliru, betulkan di profil, karena SPT mengambil datanya dari sana.
- Isi laporan keuanganSalin angka neraca dan laba rugi dari laporan komersial kamu ke lampiran khusus, tanpa diubah. Lalu unggah laporan keuangannya sebagai dokumen pendukung.
- Susun rekonsiliasi fiskal di lampiran IDi sini selisih antara laba komersial dan laba fiskal dijelaskan, misalnya biaya yang tidak boleh dibiayakan, penyusutan yang berbeda, dan penghasilan yang sudah final. Bagian ini paling butuh ketelitian, dan paling sering membuat SPT tertahan.
- Isi lampiran lainLampiran II (harga pokok dan biaya), III (kredit pajak dalam negeri), IV (penghasilan final dan bukan objek), V (pemegang saham dan pengurus), VI (penyertaan dan utang piutang afiliasi).
- Masukkan kredit pajak dan angsuranPPh 22 dan 23 dari bukti potong lawan transaksi serta PPh 25 yang sudah disetor mengurangi pajak terutang.
- Periksa status, setor kalau kurang bayar, kirimPPh 29 disetor lewat kode billing sebelum SPT dikirim. Tandatangani dengan passphrase pengurus. Simpan Bukti Penerimaan Elektronik beserta seluruh kertas kerjanya.
Koreksi fiskal yang hampir selalu ada
| Pos | Perlakuan di SPT | Lampiran |
|---|---|---|
| Biaya jamuan tanpa daftar nominatif | koreksi positif | I |
| Sanksi dan bunga pajak | koreksi positif | I |
| Penyusutan kendaraan yang dipakai pribadi | koreksi positif 50% | I |
| Sewa bangunan yang diterima (sudah final) | koreksi negatif; dilaporkan di lampiran IV | I dan IV |
| Bagian laba dari CV lain (bukan objek) | koreksi negatif; lampiran IV | I dan IV |
| Kerugian tahun sebelumnya | kompensasi, maksimal lima tahun | induk |
Contoh: dua PT dengan omzet sama
Laporan keuangan ditutup Februari, rekonsiliasi fiskal disusun bersama laporan, bukti potong lengkap.
- Yang diisi manual
- lampiran rekonsiliasi dan pemegang saham
- Yang terisi otomatis
- kredit pajak dari bukti potong yang sudah masuk sistem
- Waktu
- satu hari kerja
Mencoba mengisi SPT dari angka sementara, rekonsiliasi tidak seimbang, tiga kali mengulang.
- Yang terjadi
- SPT tertahan sampai tenggat 30 April lewat
- Akibat
- denda Rp1.000.000 (Pasal 7 UU KUP) dan SPT yang kemudian dikirim tetap harus dibetulkan
- Yang seharusnya
- ajukan perpanjangan sebelum 30 April dengan penghitungan sementara, atau tutup buku lebih awal
Galat yang sering muncul
| Yang tampil | Artinya | Yang dilakukan |
|---|---|---|
| Tidak bisa memilih badan | pengurus belum ditunjuk sebagai penanggung jawab atau wakil | tunjuk lewat akun pengurus lain, atau urus di KPP |
| Lampiran I tidak seimbang | laba fiskal tidak sama dengan laba komersial plus koreksi | periksa tanda koreksi positif dan negatif |
| Kredit pajak lebih besar dari terutang | lebih bayar | pilih restitusi atau kompensasi; pertimbangannya |
| Laporan keuangan wajib diunggah | dokumen pendukung belum dilampirkan | unggah PDF neraca dan laba rugi |
| Passphrase ditolak | yang diminta passphrase pengurus; badan tidak punya passphrase sendiri | pakai passphrase akun pribadi pengurus yang login |
Dasar hukum
Pasal 3 UU KUP mengatur kewajiban dan batas waktu SPT Tahunan badan (30 April) serta perpanjangannya; Pasal 4 ayat (4) mewajibkan laporan keuangan dilampirkan. Biaya yang boleh dikurangkan Pasal 6 dan 9 UU PPh; fasilitas Pasal 31E. Panduan resmi: Coretaxpedia, Lapor SPT Tahunan Badan.Pertanyaan yang sering diajukan
Cara lapor SPT Tahunan badan di Coretax kalau perusahaan belum beroperasi?
Tetap lapor, dengan laporan keuangan yang menunjukkan nol pendapatan dan biaya pendirian. Status nihil tetap wajib dikirim, karena belum beroperasi tidak membebaskan kamu dari kewajiban lapor.
CV memakai formulir yang sama?
Ya, sama-sama 1771. Bedanya ada di lampiran IV, karena bagian laba untuk anggota CV dilaporkan sebagai bukan objek pajak di tangan anggota.
Siapa yang boleh mengirim?
Pengurus yang tercatat sebagai penanggung jawab, atau wakil yang sudah diberi peran akses pengiriman SPT. Konsultan pajak berizin juga bisa mengirim sebagai kuasa, asalkan dilengkapi surat kuasa.
Laporan keuangan harus diaudit?
Tidak untuk semua badan. Kewajiban audit ditentukan ketentuan lain, misalnya untuk perseroan terbuka atau yang beraset besar. Di SPT sendiri, kamu cukup menyatakan apakah laporannya diaudit atau tidak.
Bisa minta perpanjangan?
Bisa, paling lama dua bulan, dengan pemberitahuan sebelum 30 April yang disertai penghitungan sementara dan bukti pelunasan kurang bayarnya.
Angsuran PPh 25 tahun depan dihitung di mana?
Di induk SPT, bagian angsuran. Rumusnya PPh terutang dikurangi kredit pajak, lalu dibagi dua belas, dan mulai berlaku pada masa setelah SPT-mu disampaikan.